За первое полугодие 2026 года по России прошло чуть больше 1 600 выездных налоговых проверок. Доначислениями закончились 98% из них, а средняя сумма претензий составила около 196 млн рублей — почти вдвое больше, чем годом раньше. Вывод простой: если проверка началась, акт будет. Вопрос в том, какая цифра окажется в решении.
Между актом и решением есть окно примерно в месяц-полтора. Это единственный момент, когда с налоговым органом ещё можно разговаривать по существу и когда сумма реально меняется. В нашей практике был акт, где фигурировало больше 300 млн рублей доначислений, — до решения сумму удалось довести примерно до 50 миллионов. Это тоже большие деньги, но 300 млн убили бы бизнес, а 50 клиент смог заплатить.
За 18 лет практики мы подготовили больше сотни возражений на акты налоговых проверок. Примерно в 70% случаев доначисления удавалось снизить уже на этой стадии. Оговорюсь, откуда берётся такой процент: не только из квалификации команды, но и из честного отбора дел.
Если компания действительно, назовём это мягко, баловалась бумажным НДС, инспекция это установила и возразить абсолютно нечего, мы за подготовку возражений просто не возьмёмся: клиент потеряет деньги и время, а пени продолжат капать. Я честно говорю, что дешевле заплатить, и предлагаю другое — грамотное ходатайство о смягчении ответственности. Так что 70% — не обещание результата, а следствие того, что мы берёмся за дело, когда видим, за что бороться.
Акт — это ещё не решение. И это ваш лучший момент
Акт налоговой проверки — документ, в котором инспекция фиксирует то, что, по её мнению, нашла: нарушения и предполагаемые доначисления. По камеральной проверке он составляется в течение 10 рабочих дней после окончания, по выездной — в течение двух месяцев после справки.
Акт и решение налоговой проверки разделяет этап возражений: вы подаёте их, инспекция рассматривает материалы вместе с вашими доводами и выносит решение. Обжаловать его нужно в управление ФНС по региону, и только после этого можно идти в суд. Формально этапов много, практически больше всего работает первый.
Когда решение уже вынесено, отменить его можно только на уровне управления. А управлению некогда вникать в каждую конкретную проверку, разбираться в её сути, читать первичку. Поэтому если налоговому органу вообще что-то можно доказать, то именно на стадии возражений на акт. Лучший вариант — когда юрист участвует ещё в сопровождении самой проверки, а не подключается к разбору готового документа.
Срок подачи возражений по акту налоговой проверки: один месяц
Здесь важна точность: на этом теряют деньги.
Срок — один месяц со дня получения акта (п. 6 ст. 100 НК РФ). Не 30 дней, а именно календарный месяц: получили акт 14 марта — последний день 14 апреля. Многие по привычке говорят «тридцать дней», и обычно разница невелика, но в феврале она стоит целого этапа защиты.
Института восстановления этого срока в Налоговом кодексе нет: он не продлевается ни по болезни главбуха, ни по отпуску директора. Пропустили — этап пройден.
Что делать, если срок всё же пропущен:
● прийти на рассмотрение и дать устные пояснения: это ваше право независимо от того, подавали вы письменные возражения или нет;
● после решения подать апелляционную жалобу в управление ФНС — месяц со дня вручения решения, пока оно не вступило в силу;
● если и этот срок ушёл, остаётся ординарная жалоба на уже вступившее в силу решение. Подаётся в течение года со дня его вынесения, после ответа управления дорога в суд открыта.
И запомните ещё один срок. Если после рассмотрения возражений назначены дополнительные мероприятия налогового контроля, инспекция составит дополнение к акту, и на возражения по нему будет уже не месяц, а 15 рабочих дней. Про этот второй раунд забывают чаще всего, хотя он бывает не менее важным.
Форма возражений: что и как писать
Жёсткой формы закон не устанавливает, ФНС публикует лишь рекомендуемый образец. Подаются возражения письменно в проводившую проверку инспекцию: лично, по почте с описью или по ТКС. Значение имеет не бланк, а содержание.
Главное правило: возражения строятся по пунктам акта, а не «в целом». Инспекция написала пункт 2.1.3 — вы отвечаете на пункт 2.1.3, указывая, с каким выводом не согласны и почему. Рассматривающему не нужно догадываться, к чему относится ваш абзац, и шансы, что довод прочитают, растут.
К каждому возражению — свои доказательства: документы, регистры, расчёты, приложенные описью. И отдельным блоком в конце — ходатайство о применении смягчающих обстоятельств, даже когда по существу спорить не о чем. Это самостоятельный документ, хоронить его в общем тексте не стоит.
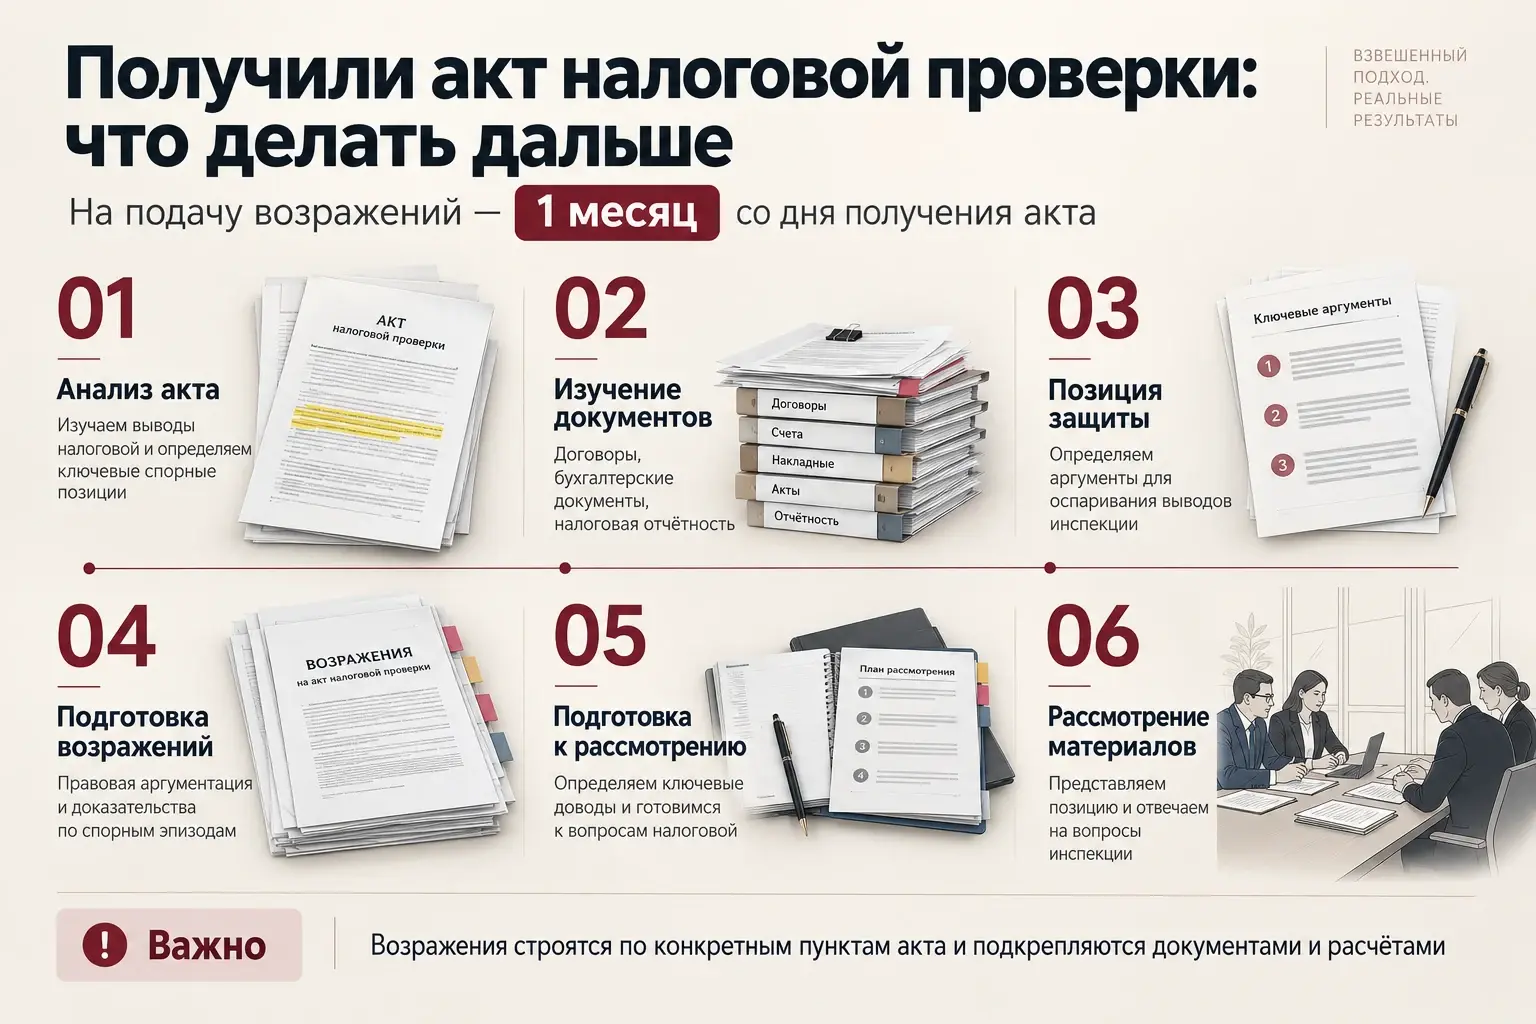
Чего быть не должно: пересказа кодекса, эмоций и абзацев «на всякий случай». Объём работает против вас, сильные доводы тонут в слабых.
Что реально работает в возражениях
За годы практики набор рабочих аргументов оказался довольно узким.
Контррасчёт
Самый недооценённый инструмент. Налоговые органы очень часто считают неправильно, особенно когда речь идёт о налоге на прибыль и о дроблении бизнеса. Инспектор берёт обороты, применяет ставку и получает цифру, которая не имеет отношения к действительной налоговой обязанности: расходы не учтены, уплаченные участниками группы налоги тоже, реконструкция не сделана.
Контррасчёт с расшифровками и регистрами трудно проигнорировать. Он не про право, он про арифметику, а арифметику легко проверить.
Недоказанность, подкреплённая вашими доказательствами
Второй работающий блок — недоказанность налоговым органом того или иного обстоятельства. И здесь же самая распространённая ловушка: не работает просто сказать «а вы не доказали». Презумпция невиновности налогоплательщика в кодексе есть, но, если смотреть правде в глаза, доказывать, что всё было не так, приходится именно ему.
Как это выглядит на практике. В одном деле претензии составляли 90 млн рублей: инспекция заявила, что на стройке работали технические компании. Снять большую часть удалось за счёт восстановленной картины пропускного режима.
Мы показали переписку, где субподрядчик присылал списки сотрудников для оформления пропусков, и то, как эти списки уходили конечному заказчику. Нашлись и протоколы заказчика: двое рабочих из сорока были задержаны на площадке в нетрезвом виде, и нас за это оштрафовали по договору. Документ неприятный, но именно он доказывал, что люди на объекте были и работы шли. Итог — 40 млн вместо 90. Вот это и есть разница между «вы не доказали» и настоящей защитой.
Смягчающие обстоятельства
Штраф по итогам налоговой проверки — 20% от неуплаченного налога, а при умысле 40%. Умысел инспекция вменяет охотно: технические компании, дробление бизнеса, подмена трудовых отношений самозанятыми — здесь 40% стали почти нормой. Закон при этом позволяет снижать штраф при смягчающих обстоятельствах не менее чем вдвое, а на практике снижают в разы.
В одном из наших дел после выездной проверки клиенту доначислили НДС и налог на прибыль на 36 млн рублей со штрафом 20%. По существу спор был проигрышным, но ходатайство сработало: штраф снижен в десять раз.
Что не работает, хотя пишут почти все
Процедурные придирки. Меня не вызвали на допрос. Акт вручили с опозданием. Инспекция затянула сроки. Всё это описывают подробно и с чувством, и всё это почти никогда не срабатывает: процедурные нарушения при налоговых проверках сами по себе решение не отменяют. Безусловное основание одно — налогоплательщику не обеспечили возможность участвовать в рассмотрении материалов. Не пригласили — работает. Остальное нет.
Голое отрицание. «Налоговый орган не доказал» без единого собственного документа.
Молчание про смягчающие. Ошибка ценой в 40% от доначислений: человек спорит по существу, проигрывает по существу и получает полный штраф, хотя мог бы получить его в разы меньше.
Поэтому если вы действительно хотите отстоять свою правоту, а не просто отметиться, лучше обратиться к юристу. Хотя бы для того, чтобы он вычеркнул из вашего текста две трети.
Выложить всё сразу или придержать козыри до суда?
Моё убеждение: история про «придержим аргументы до суда» в большинстве случаев ошибочна. Если вы что-то не предъявили инспекции, а потом принесли в суд, суд задаст логичный вопрос: почему не сделали этого раньше? Есть обширная практика, когда такие доказательства не принимают именно по этому основанию.
Тонкое исключение связано с дополнительными мероприятиями. Иногда нарушения, которые налоговый орган допустил и может исправить как раз на этой стадии, подсвечивать не следует: упоминание о них лучше приберечь на потом. Допустим, нам выгодно, чтобы инспекция допросила наших работников: мы знаем, что показания будут в нашу пользу. Тогда в возражениях стоит прямо написать, что их не допросили.
Обратная ситуация: есть директор контрагента, который вряд ли скажет что-то хорошее, а инспекция про него забыла и даже повестку не направила. Здесь в наших интересах молчать. Аргумент «свидетель не допрошен» лучше приберечь до апелляционной жалобы: на стадии её рассмотрения допросить его уже не вправе. То же с существенными ошибками экспертизы, если в суде мы сможем провести собственную экспертизу и разбить выводы инспекции.
Каждый случай решается индивидуально, но правило по умолчанию обратное: чем больше аргументов на стадии возражений, тем лучше.
Как проходит рассмотрение материалов налоговой проверки
Идти стоит всегда. При этом надо понимать: часто рассмотрение носит формальный характер, решение уже принято, и вас слушают, потому что так положено. Но «часто» не значит «всегда».
Недавно у нас было рассмотрение по индивидуальному предпринимателю, где в акте фигурировало 30 млн рублей доначислений. Проверка была проведена, мягко говоря, плохо, и убедить в этом инспекцию удалось прямо на рассмотрении: назначили дополнительные мероприятия, по итогам которых сумма претензий должна снизиться.
Правила простые. Говорите коротко и по документам: письменные возражения у инспекции уже есть, устно нужно расставить акценты. Не импровизируйте — любой новый факт, произнесённый в кабинете, могут проверить, и не в вашу пользу. Спорьте не с инспектором, а с содержанием акта. И фиксируйте, что именно передали.
Дополнительные мероприятия: хорошо это или плохо
Однозначного ответа нет, всё зависит от того, что инспекция будет делать. Эти мероприятия в рамках налоговой проверки назначаются на срок до месяца, по итогам составляется дополнение к акту и появляется второй раунд возражений.
Когда это хорошо. Была ситуация, где по сути никакой проверки не проводилось: инспекция сложила все поступления на расчётный счёт налогоплательщика, объявила это доходом и обложила НДФЛ. Мы представили возражения и документы, назначили доп. мероприятия — именно чтобы разобраться, что на счёт пришло: доход, деньги от родственников, возвраты за товар или займы.
Когда это плохо. Если написать в возражениях, что не допрошен директор контрагента, инспекция его допросит. И если он начнёт отрицать поставку товара, дополнение к акту станет хуже самого акта. Поэтому прежде чем о чём-то просить, мы считаем, кому это выгодно.
Камеральная или выездная: есть ли разница в тактике
По моей практике почти нет. За последние пару лет камеральные проверки приблизились к выездным и по объёму доначислений, и по объёму мероприятий. Да, камералка формально ограничена одним налогом и одним периодом — камеральная налоговая проверка по НДС идёт по одной декларации за квартал. Но глубина того, что инспекции делают внутри периода, иногда поражает.
Разница в горизонте риска. Если те же отношения с тем же контрагентом были и в других периодах, слишком активная защита может подтолкнуть инспекцию к выездной, а это уже три года и все налоги. Или наоборот: если правоту в камералке доказать не удастся, выездная станет почти неизбежной.
Возражения проигнорировали, а решение по налоговой проверке вынесли «под копирку»
Само по себе это решение не отменяет, и практика здесь не на стороне налогоплательщика. Налоговый орган обязан рассмотреть возражения, и документ, дословно повторяющий акт, формально говорит о том, что этой обязанностью пренебрегли. Но одного такого довода для отмены недостаточно.
Дальше — апелляционная жалоба в управление ФНС по региону. Этап обязательный, без него в суд не пустят. Если регион не услышал, остаётся налоговый спор в арбитражном суде. И здесь пригодится всё, что собрано на стадии возражений: жалоба, написанная с нуля через полгода, почти всегда слабее.
Когда приходить к юристу
Честно: чаще всего приходят за неделю до конца срока. Работать так можно, но это худший из сценариев. Полный пакет документов сразу — цель, а не обязанность: подаём возражения в том виде, в котором успели подготовить, а дальше, вплоть до рассмотрения материалов, доносим остальное. Поданные вовремя неполные возражения лучше идеальных, но не поданных.
Идеальный момент — до акта. Когда юрист подключается во время проверки, появляется возможность профессионально общаться с инспекцией: понимать, что она ищет и есть ли шанс снять часть претензий до того, как они попадут в акт. Особенно на выездной: если она началась, акт будет — при результативности 98% рассчитывать на другой исход не приходится.
Если акт уже на руках, считайте дни. Месяц идёт, и он не восстанавливается.
Что важно запомнить
● Акт не равен решению. Между ними есть месяц, и это самый результативный этап налогового спора.
● Срок — один календарный месяц со дня получения акта, восстановлению не подлежит. По итогам дополнительных мероприятий даётся ещё 15 рабочих дней.
● Возражайте по пунктам акта и прикладывайте свои доказательства. Ходатайство о смягчающих — отдельным блоком и всегда.
● Работают контррасчёт и недоказанность, подкреплённая документами. Процедурные придирки почти не работают.
● Решение «под копирку» автоматически не отменяется: дальше апелляционная жалоба в УФНС, она обязательна.
Частые вопросы
Сколько времени даётся на возражения по акту налоговой проверки?
Один месяц со дня получения акта. Если назначены дополнительные мероприятия налогового контроля, на возражения по дополнению к акту даётся 15 рабочих дней.
Что будет, если вообще не подавать возражения?
Решение вынесут на основании акта. Право участвовать в рассмотрении и обжаловать останется, но самый удобный момент повлиять на сумму будет упущен.
Обязательно ли идти на рассмотрение материалов проверки?
Не обязательно, но нужно: иногда позицию удаётся донести. А необеспечение вашего участия — единственное процедурное нарушение, которое само по себе влечёт отмену решения.
Можно ли снизить хотя бы штраф, если по существу спорить нечего?
Да, через ходатайство о применении смягчающих обстоятельств. Закон позволяет снижать штраф не менее чем в два раза, на практике снижают сильнее: в нашем деле по выездной проверке — в десять раз.
Если акт налоговой проверки уже на руках, не ждите, пока месяц закончится. Подготовка возражений на акт начинается с оценки того, за что имеет смысл бороться, и этот разговор лучше провести сейчас.