С 1 января 2026 года основная ставка НДС — 22%, а порог, при котором упрощенцы освобождаются от НДС, снижен с 60 до 20 млн рублей в год.
Смысл цифр такой: плательщиками НДС стали десятки тысяч компаний и ИП, которые раньше о камералках по НДС знали в лучшем случае понаслышке. Они уже сдали первые декларации и получают первые требования. А львиная доля результативных камеральных проверок связана именно с НДС, в первую очередь с разрывами.
Почему налоговая знает про вас больше, чем вы думаете
С 2015 года у налоговой службы на вооружении стоит система АСК НДС-2. В связке с искусственным интеллектом она прекрасно вычисляет компании, которые сегодня деликатно называют техническими, а раньше называли однодневками. И, что важнее, вычисляет в длинной цепочке выгодоприобретателя.
Ещё лет пять назад, чтобы понять, кто в цепочке получил выгоду, инспекции требовалось много времени, и претензии всплывали в предпроверочном анализе через два-три года после сделки. Сейчас это зачастую происходит в рамках камеральной проверки, почти сразу.
Напомню, в чём суть камеральной налоговой проверки: это проверка конкретной декларации, которую налоговый орган ведёт без выезда к вам. По НДС она идёт два месяца со дня подачи, при необходимости продлевается до трёх. По НК РФ камеральная налоговая проверка ограничена жёстко: один налог, один период — например, НДС за второй квартал 2026 года. Формально узкая. Фактически глубина мероприятий внутри неё нередко приближается к выездной.
Показательный пример: в камеральной проверке инспекция сняла вычеты на 26 млн рублей. Нам удалось доказать, что обоснованные претензии есть только к 9 млн: по остальным контрагентам мы подтвердили, что это настоящие компании.
Разрыв по НДС: что реально происходит
Разрывы бывают разные, путать их не стоит.
Технический разрыв. Вы указали в книге покупок счёт-фактуру № 12, контрагент в книге продаж — № 21. Система видит расхождение и присылает автотребование. Так же она реагирует, когда декларация не проходит по контрольным соотношениям. Лечится пояснениями и уточнением реквизитов.
Настоящий разрыв. НДС не уплачен где-то в цепочке: у вашего контрагента, у его контрагента, на втором или третьем звене. Инспекция строит дерево связей, определяет, кто получил выгоду, и приходит к тому, у кого есть активы. Часто это добросовестный покупатель, который о третьем звене не знал. Отбиваться придётся по двум направлениям сразу.
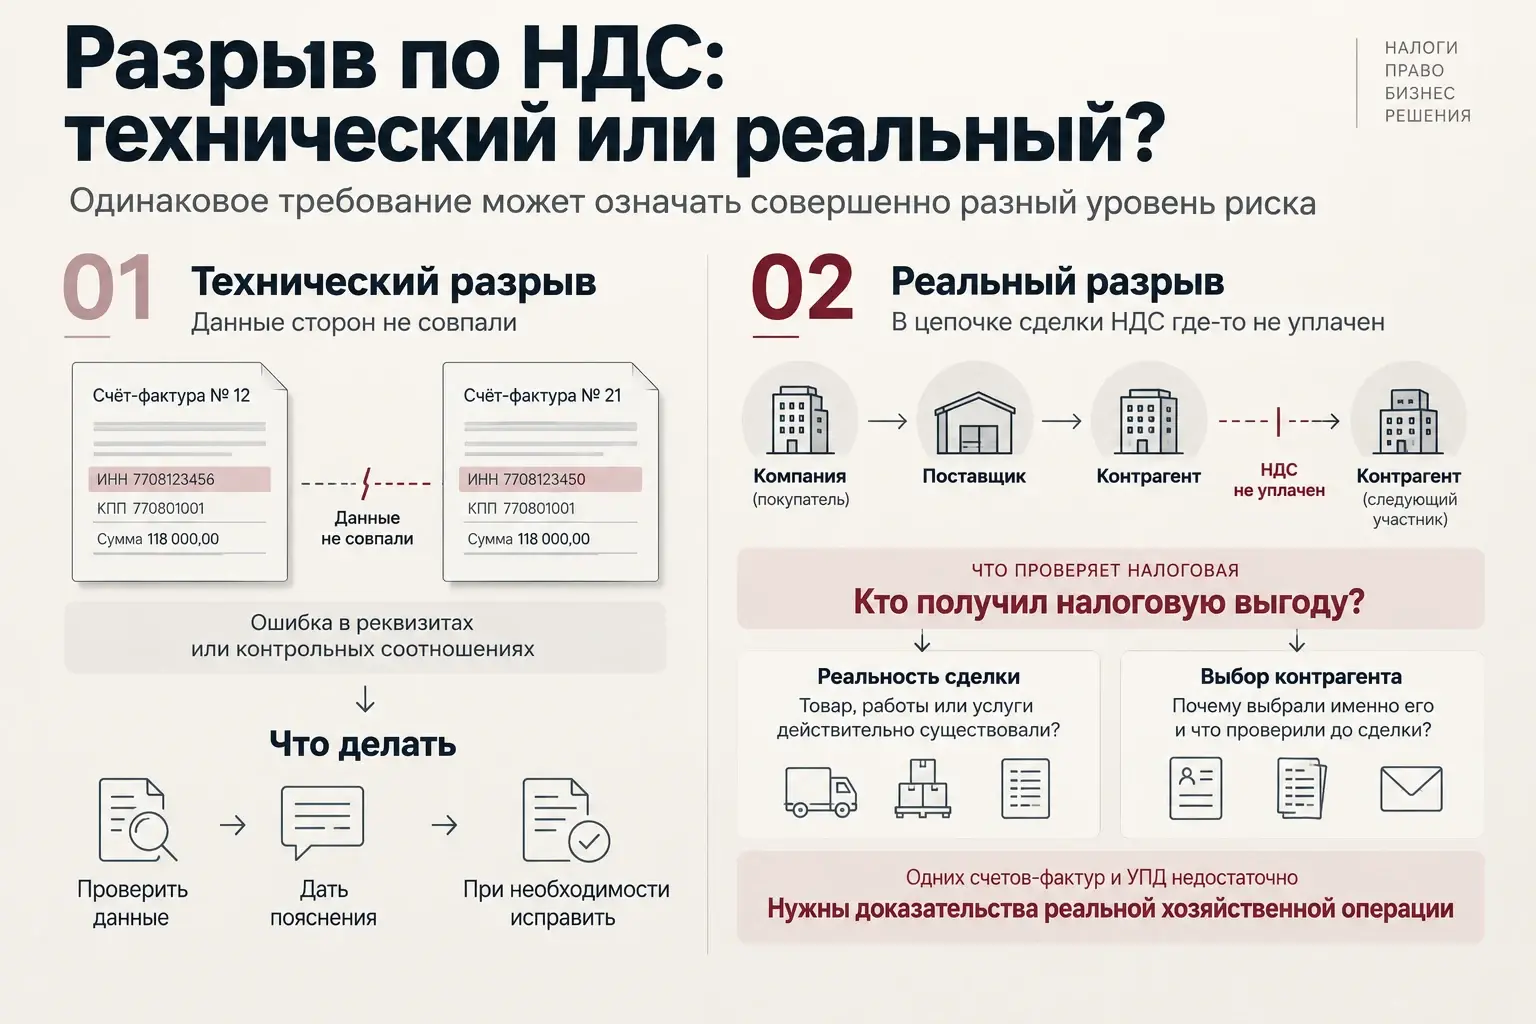
Первое — должная (коммерческая) осмотрительность. Перед сделкой контрагента проверили: компания настоящая, ресурсы есть, директор живой, деятельность реальная.
Второе — «а был ли мальчик». Нужно доказать, что сделка состоялась: товар поставлен, услуги оказаны.
Вот типичный ход инспекции по второму направлению. Налогоплательщик заявляет, что купил у «Ромашки» автозапчасти на 10 млн рублей. Инспекция смотрит расчётный счёт «Ромашки» и обнаруживает, что автозапчастей она никогда не покупала. Покупала веники и резиновые сапоги. Вывод: товара, который можно было поставить, у неё просто не было. Опровергается такой вывод только доказательствами фактической поставки: свидетельскими показаниями, документами, пропусками и так далее.
Какие документы спасают вычет, а какие — макулатура
Начну с неприятного. Договор, счета-фактуры и УПД — не доказательства. Точнее, это абсолютный must-have, без них разговора не будет. Но налогоплательщики считают, что больше ничего иметь не нужно, а суды исходят из того, что эти документы разумеется должны быть, и всерьёз их не рассматривают.
Спасает другое.
Документы о доставке. Аргумент «нам товар просто привезли, поэтому транспортных документов нет» не работает. Нужны транспортные накладные либо путевые листы.
И здесь же — самое частое самоубийство. Накладные рисуют задним числом и забывают про ограничения по массе и габаритам транспорта. Налоговая умеет считать: сложит паллеты по УПД и поймёт, что они физически не помещаются в легковой автомобиль, документы на который вы приложили. Один такой документ обесценивает весь пакет и превращает спор о неосторожности в спор об умысле.
Кроме того, с 1 сентября 2026 года для всех доставок обязательны электронные транспортные документы, которые регистрируются в специализированной системе. Мы только начинаем с этим работать, но уже понятно: скоро просто «нарисовать» накладные не получится. Если их нет в системе, налоговая их не признает.
Показания водителей, подтверждающие, что они возили товар из точки А в точку Б.
Документы по пропускному режиму. Если работали на объекте, это самое сильное доказательство. Есть письмо контрагента с просьбой пропустить Пупкина и Иванова, и есть пропуска, выданные на них заказчиком. Система сходится: это наши субподрядчики, и они там физически были.
Согласование субподрядчика с заказчиком, коммерческие предложения, переписка по почте и в мессенджерах, где видно, как вы заказывали товар, обсуждали сроки, торговались.
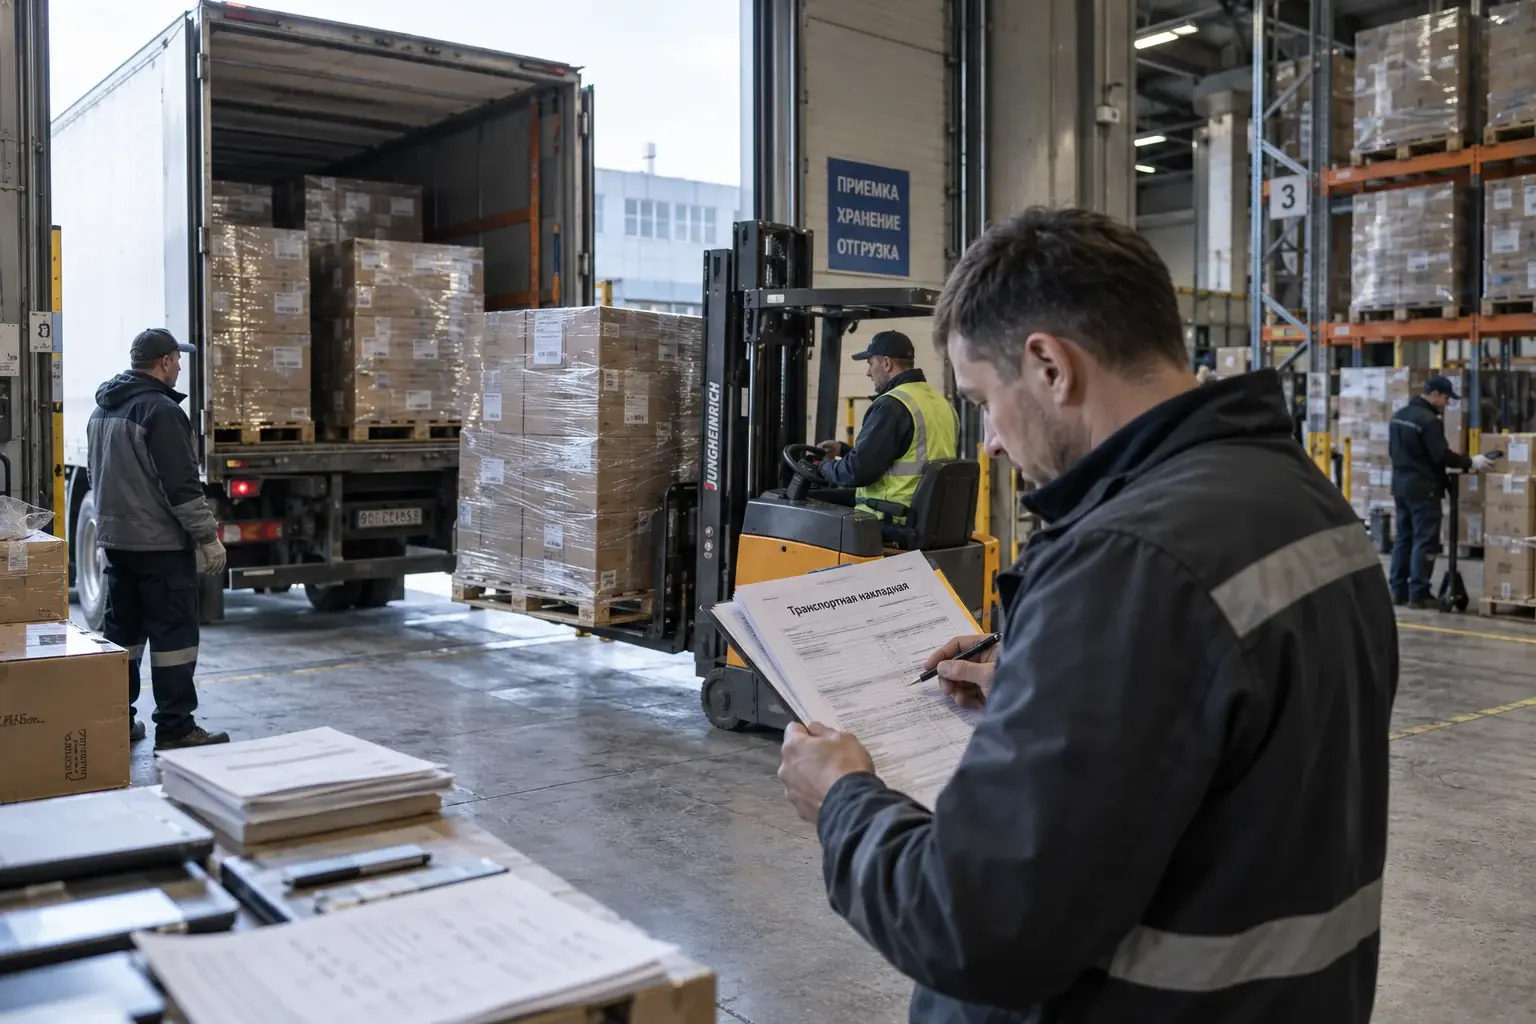
Работает всё, что подтверждает реальность сделки как события, а не как комплекта бумаг. Поэтому доказательственную базу лучше формировать не в момент требования, а на этапе заключения договора.
Требования в рамках камеральной налоговой проверки: какие законны и почему «сошлитесь на статью 88» — плохой совет
Требования в рамках камеральной налоговой проверки по НДС очень разные по весу. Работа начинается с одного: проверка требования налоговой на основание — по какой норме выставили и обязаны ли вы отвечать.
Есть автотребования: значительную часть камеральной проверки налоговый орган ведёт автоматически — система сверяет контрольные соотношения и книги покупок и продаж, и при расхождении требование уходит без инспектора. На автотребование о пояснениях даётся пять рабочих дней, на требование о представлении документов — десять. А есть другое: подозревая, что контрагент — техническая компания, инспекция направит документ на три-четыре листа, где запросит всё, от регистров учёта до пропусков на объект.
И здесь начинается самое интересное. В интернете и от многих коллег вы услышите совет: сошлитесь на статью 88, налоговый орган не вправе истребовать документы в камералке, он вправе запросить только пояснения. Скажу прямо: применительно к НДС это неграмотный совет.
Общее ограничение в статье 88 есть, но там же предусмотрены исключения — и они закрывают ровно вашу ситуацию. Если заявлен НДС к возмещению, инспекция вправе истребовать документы, подтверждающие вычеты. Если выявлены противоречия или сведения декларации не сходятся с данными контрагента (а при разрыве происходит именно это), она вправе истребовать счета-фактуры и первичку. Отдельно есть право запросить документы по сделке.
Поэтому при подозрении на техничку отказ со ссылкой на статью 88 не работает: нужно представлять максимум.
Иногда отказ со ссылкой на статью 88 действительно не повлечёт штрафа — в этом многие налоговые консультанты правы. Но штрафа не будет, а вычет по НДС снимут. И вот это уже проблема.
Когда пояснения важнее документов
Общее правило работает не механически. Например, требование по самозанятым или по так называемой нелегальной занятости: здесь мы часто не даём документы, те же договоры, а подробно объясняем, кто у нас работает и почему в этом статусе. Иногда имеет смысл сослаться на статью 88 и ограничиться развёрнутыми пояснениями.
Разница простая. Ищут реальность сделки — документы вас защищают. Ищут квалификацию отношений — лишние документы дают материал для переквалификации. Прежде чем отвечать, поймите, что ищут.
Как выглядит сильный ответ на требование по НДС и недобросовестным контрагентам
Структура пояснений такая:
1. Кто мы и чем занимаемся, какова специфика деятельности.
2. Зачем понадобились именно эти товары или услуги: деловая цель.
3. Что с ними стало дальше: кому отгрузили товар, на каком объекте использовали работы.
4. Как мы выбирали контрагента и что проверяли до сделки.
5. Документы — максимум из того, что есть. Регистры целиком не отдаём: даём выписки по спорной сделке.
6. Пояснения самого контрагента.
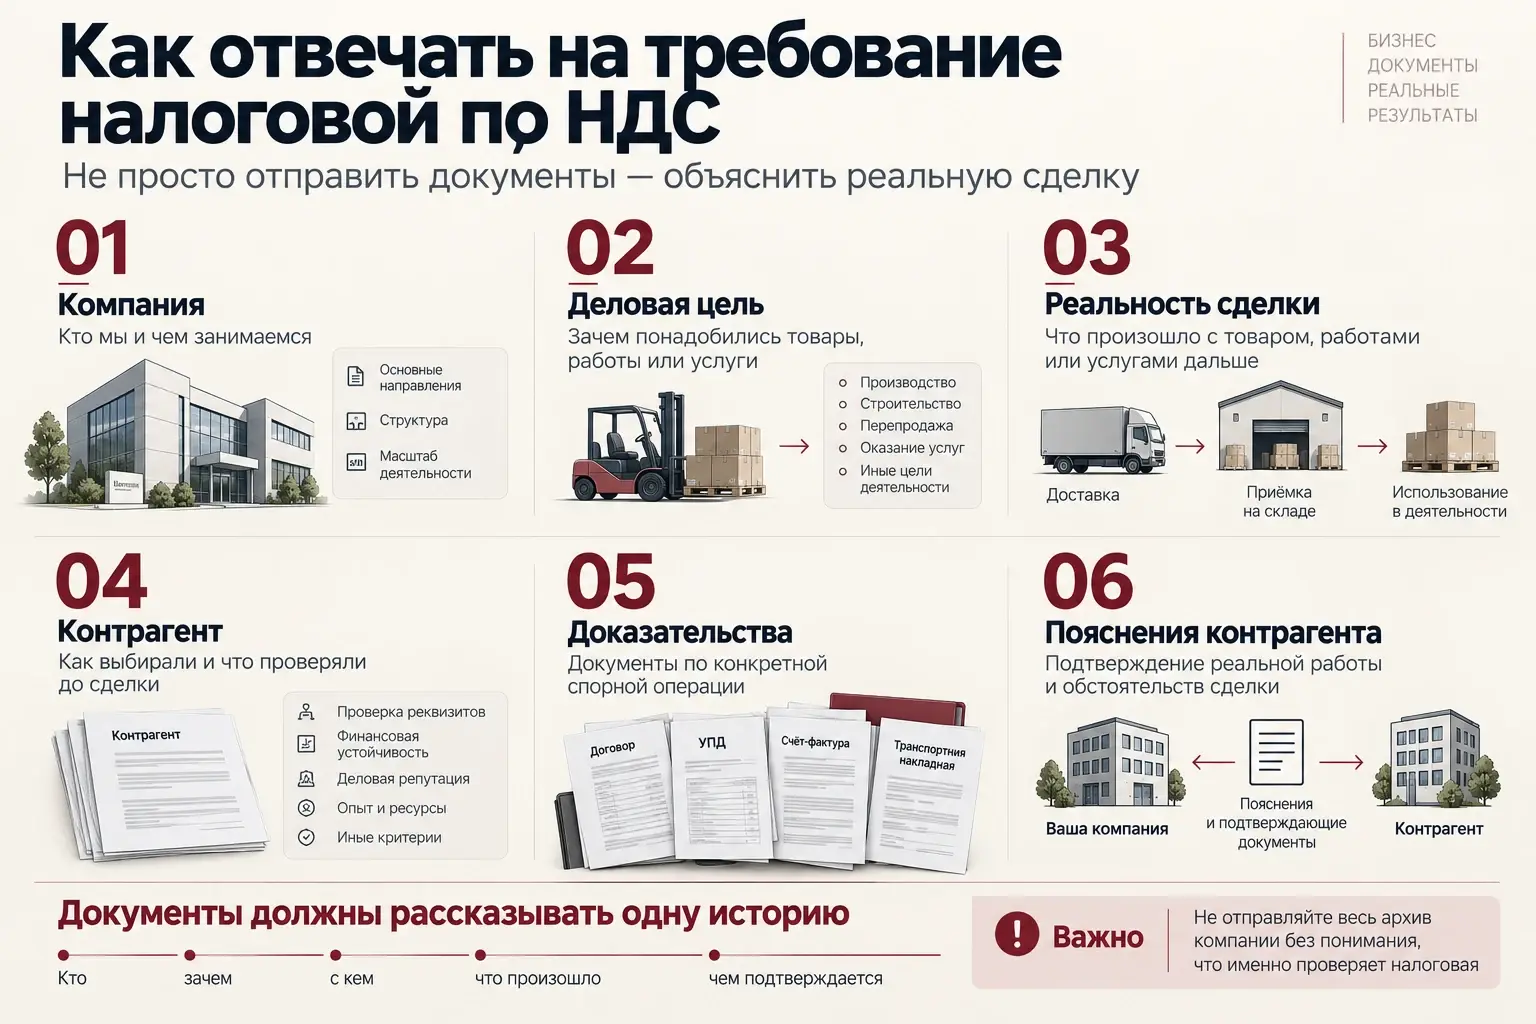
Последний пункт стоит расшифровать — им почти никто не пользуется. Если мы понимаем, кого подозревают в том, что он техничка, мы пишем ему письмо: получили такое-то требование, вас подозревают в недобросовестности, просим пояснения. И прикладываем его ответ, где он подтверждает, что реально работает и готов дать показания.
Типовые ошибки бухгалтеров, если коротко. Молчать. Отвечать формально, «документы прилагаются», без слова пояснений. Отдавать регистры целиком, открывая инспекции все остальные периоды и сделки. И самое опасное: противоречить своим же пояснениям по другим требованиям. Лечится это одним — заранее понимать, где у вас слабые места.
Возмещение НДС: почему здесь копают глубже всего
Камералки с возмещением сегодня довольно редки, и причина понятна. Правило, по которому живёт большинство бухгалтеров: хоть рубль, но к уплате. Если можно не возмещаться, лучше перенести вычет на следующий период.
Но бывает, что без возмещения не обойтись. У нас был клиент, построивший крупный логистический центр: там речь шла о 90 млн рублей. В таких проверках копают предельно глубоко — деньги уходят из бюджета на счёт налогоплательщика. Проверяют всех контрагентов и все документы, особенно жёстко в строительстве. Вывод: пакет документов собирается до подачи декларации, а не после требования.
Вызов на комиссию по разрывам: идти или нет, платить или стоять
Это самый сложный вопрос из всех, однозначного ответа не существует: дьявол в деталях.
Идти — да. Отказ от явки ничего не улучшает, а информацию получаете бесплатно: там прямо говорят, что не устраивает.
Дальше арифметика риска. Допустим, вас зовут доплатить, сумма разрыва — несколько сотен тысяч, других грехов нет. Из-за такой суммы выездную никто устраивать не станет, и мы будем говорить, что, возможно, платить не нужно. Ситуация меняется, когда сумма со спорным контрагентом растёт и растягивается на несколько периодов: тогда за отказом может стоять выездная, а это три года и все налоги.
Главное: уточнённая декларация — признание. Отыграть её назад нельзя, и она становится отправной точкой для вопросов по остальным периодам и контрагентам. Решение «доплатить, чтобы отстали» принимается после расчёта, а не на нервах в кабинете.
Может ли камералка перерасти в выездную
Сама по себе — не обязательно. Всё решает глубина отношений со спорным контрагентом.
Классический пример. Налоговая подозревает, что ООО «Ромашка» — техничка. Отношения с ней были только во втором квартале 2026 года на 300 тысяч рублей. Смысла устраивать выездную из-за одного контрагента в одном квартале нет: ресурс дорогой.
Другая ситуация: та же «Ромашка», но отношения были в нескольких кварталах 2024–2026 годов на общую сумму больше 15 млн рублей. Вот здесь, установив в ходе камеральной налоговой проверки признаки технической компании, инспекция захочет посмотреть и предыдущие периоды.
Сигналы обычно чёткие: вызовы на комиссии, где прямым текстом объясняют, чего хотят; запросы документов за периоды, не относящиеся к проверяемой декларации; допросы сотрудников не по одной сделке, а по устройству бизнеса в целом.
Осмотры и допросы в рамках камералки: законно ли это
Допросы — обычное явление. Допрашивают директоров контрагентов, ваших сотрудников, водителей: устанавливают, была сделка или нет. Готовиться нужно как к суду: отвечать по документам, не строить предположений и помнить, что честное «не помню, надо посмотреть» лучше выдуманной детали, которую потом опровергнут.
Осмотр помещений — история более редкая. Формально налоговики вправе его провести, но желанием не горят. Если осмотр и появляется в материалах, он обычно связан с недостоверностью сведений о юрлице. Причём часто это даже не свежий протокол, а тот, что лежит в базе с момента записи о недостоверности адреса.
Срок проведения камеральной налоговой проверки: реально ли два месяца
Большинство камералок укладываются в два-три месяца, но речь о непроблемных: в стране сдаются миллионы деклараций, и миллионы проверок проходят автоматически.
Если налоговая что-то увидела, история растягивается. Формально срок проведения камеральной налоговой проверки не превышает трёх месяцев, но дальше идут акт, рассмотрение материалов, доп. мероприятия. От декларации до решения по камеральной налоговой проверке нередко уходит более полугода.
Когда обращаться к юристу
Приходят чаще всего после акта. Не скажу, что поздно, но заметно сложнее. Проще работать до акта: больше доказательств и возможность выбрать тактику. Когда акт написан, вы играете чужими картами, хотя и там остаётся месяц на возражения на акт налоговой проверки.
Идеальная точка входа — первое серьёзное требование. Не автотребование по контрольным соотношениям, а то самое, на три-четыре листа. Если оно пришло, интерес к вам уже не автоматический.
Что важно запомнить
● С 2026 года плательщиков НДС стало кратно больше, а с ними и число требований по камералкам.
● Технический разрыв лечится пояснениями. Настоящий — это спор о реальности сделки и осмотрительности, и решается он документами.
● Договор, счета-фактуры и УПД сами по себе ничего не доказывают. Доказывают доставка, пропуска, переписка, показания водителей.
● Совет «сошлитесь на статью 88» при подозрении на техничку не работает: штрафа может и не быть, а вычет снимут.
● Уточнёнка — признание, обратной дороги у неё нет.
● В выездную камералка перерастает тогда, когда спорный контрагент проходит через несколько периодов на значимую сумму.
Частые вопросы
Сколько времени даётся на ответ по требованию в камералке?
Смотря что запросили: на пояснения пять рабочих дней, на документы десять. Автотребования по контрольным соотношениям закрываются пояснениями и уточнением реквизитов — расхождения обычно технические и до акта не доходят.
Обязан ли я представлять документы по требованию в камералке?
Однозначного ответа нет: всё зависит от существа требования и обстоятельств, на которые ссылается налоговый орган. Но при расхождениях по НДС и при заявленном возмещении закон прямо даёт инспекции право истребовать документы.
Что делать, если разрыв возник у контрагента моего контрагента?
Доказывать своё: реальность сделки и проявленную осмотрительность. За третье звено вы не отвечаете, но подтвердить, что действовали добросовестно и товар получили, придётся вам.
Стоит ли подавать уточнёнку, если вызвали на комиссию по разрывам?
Это решение считается, а не принимается на эмоциях: уточнёнка — признание, которое нельзя отыграть, и она открывает вопросы по остальным периодам. Оцените сумму, глубину отношений с контрагентом и риск выездной.
Может ли камеральная проверка привести к выездной?
Может, если те же спорные отношения были и в других периодах на значительную сумму. Если контрагент разовый, вероятность стремится к нулю.
Если пришло требование по НДС или вас вызвали на комиссию по разрывам, самый дорогой вариант — отвечать по совету из интернета. Сопровождение камеральной проверки строится вокруг одного: понять, что инспекция ищет в декларации.